Eine neue Ära bei der Körperschaftsteuer
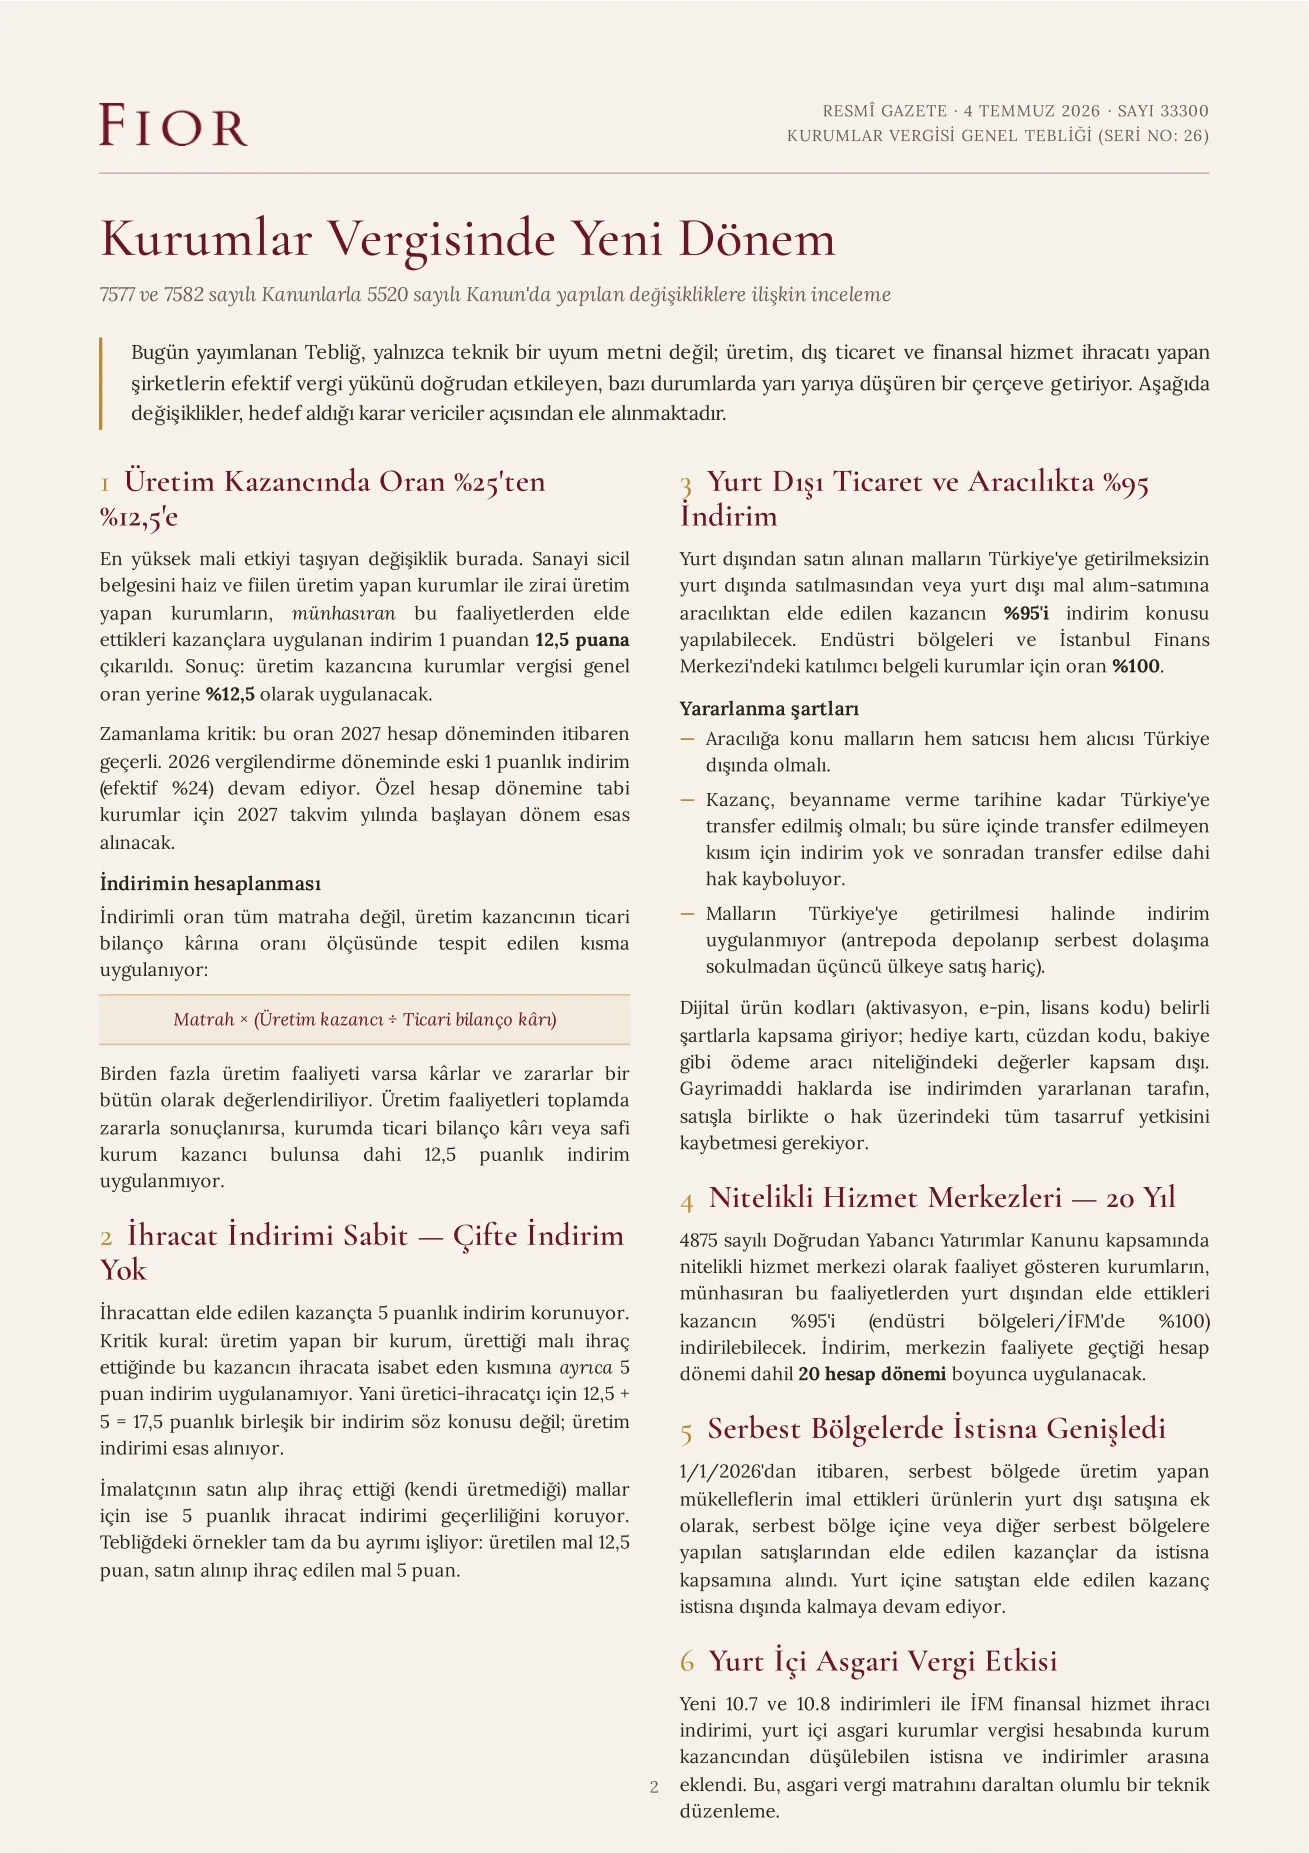
Die Allgemeine Körperschaftsteuer-Richtlinie (Serien-Nr. 26) wurde im Amtsblatt vom 4. Juli 2026 (Nr. 33300) veröffentlicht. Sie regelt das Verfahren zu den Änderungen des Gesetzes Nr. 5520 durch die Gesetze Nr. 7577 und 7582: kein bloß technischer Anpassungstext, sondern ein Rahmen, der die Steuerlast auf Produktion, Außenhandel und den Export von Finanzdienstleistungen unmittelbar — in manchen Fällen um die Hälfte — senkt.
Die kostenintensivste Änderung betrifft den Produktionsgewinn. Für Gesellschaften mit Industriehandelsregister, die tatsächlich produzieren, und für landwirtschaftlich tätige Gesellschaften steigt die Ermäßigung auf ausschließlich daraus stammende Gewinne von 1 auf 12,5 Punkte: statt des allgemeinen Satzes gelten 12,5 Prozent. Der Satz gilt ab dem Wirtschaftjahr 2027; 2026 bleibt die alte Ein-Punkt-Ermäßigung (effektiv 24 Prozent). Die Ermäßigung greift nicht auf die gesamte Bemessungsgrundlage, sondern im Verhältnis des Produktionsgewinns zum handelsbilanziellen Gewinn; ist die Produktion insgesamt verlustbringend, entfällt die 12,5-Punkte-Ermäßigung.
Die Fünf-Punkte-Ermäßigung für Exporte bleibt, eine Doppelermäßigung nicht: Hersteller-Exporteure können 12,5 + 5 nicht kumulieren; die Produktionsermäßigung hat Vorrang. Für zugekaufte und wiederausgeführte Waren gilt die Fünf-Punkte-Exportentlastung weiter. 95 Prozent der Einkünfte aus im Ausland gekauften und ohne Einfuhr in die Türkei im Ausland verkauften Waren sowie aus der Vermittlung solcher Geschäfte sind abziehbar (100 Prozent in Industriezonen und im Istanbul Finance Centre); der Gewinn muss bis zum Abgabetermin in die Türkei transferiert sein. Qualifizierte Dienstleistungszentren können 95 Prozent ihrer ausländischen Einkünfte über 20 Wirtschaftsjahre abziehen. Ab 1. Januar 2026 sind auch Gewinne aus Verkäufen in der Freihandelszone hergestellter Waren innerhalb der Zone oder in andere Freihandelszonen befreit.
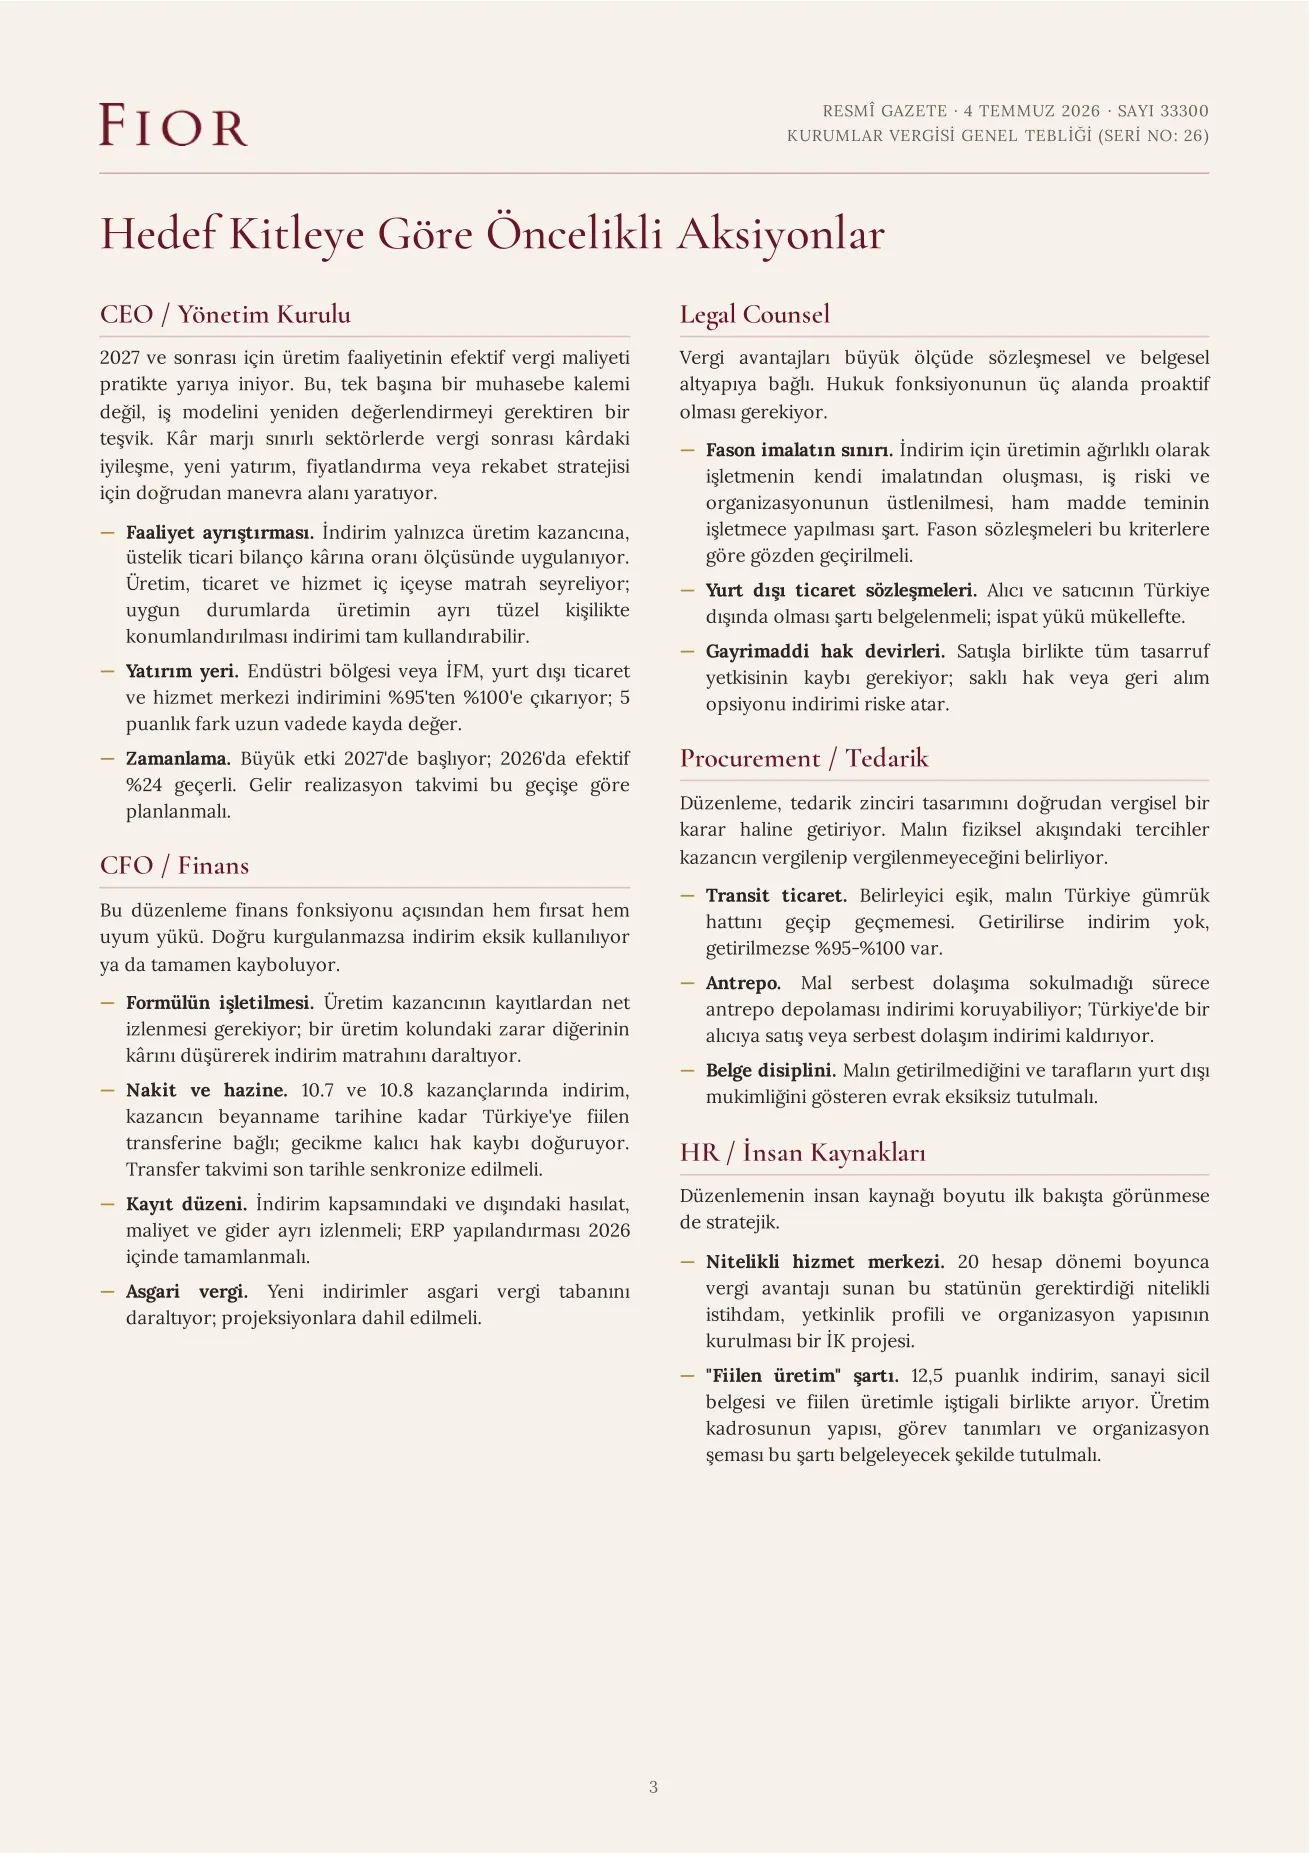
Die neuen Abzüge 10.7 und 10.8 sowie der IFC-Abzug für den Export von Finanzdienstleistungen können nun bei der inländischen Mindestkörperschaftsteuer abgezogen werden. Ob die Entlastung greift, entscheiden die Grenze der Lohnfertigung, die Trennung der Tätigkeiten, vertragliche und dokumentarische Disziplin sowie der Transferkalender. Unsere Analyse finden Sie nachstehend.