法人税の新局面
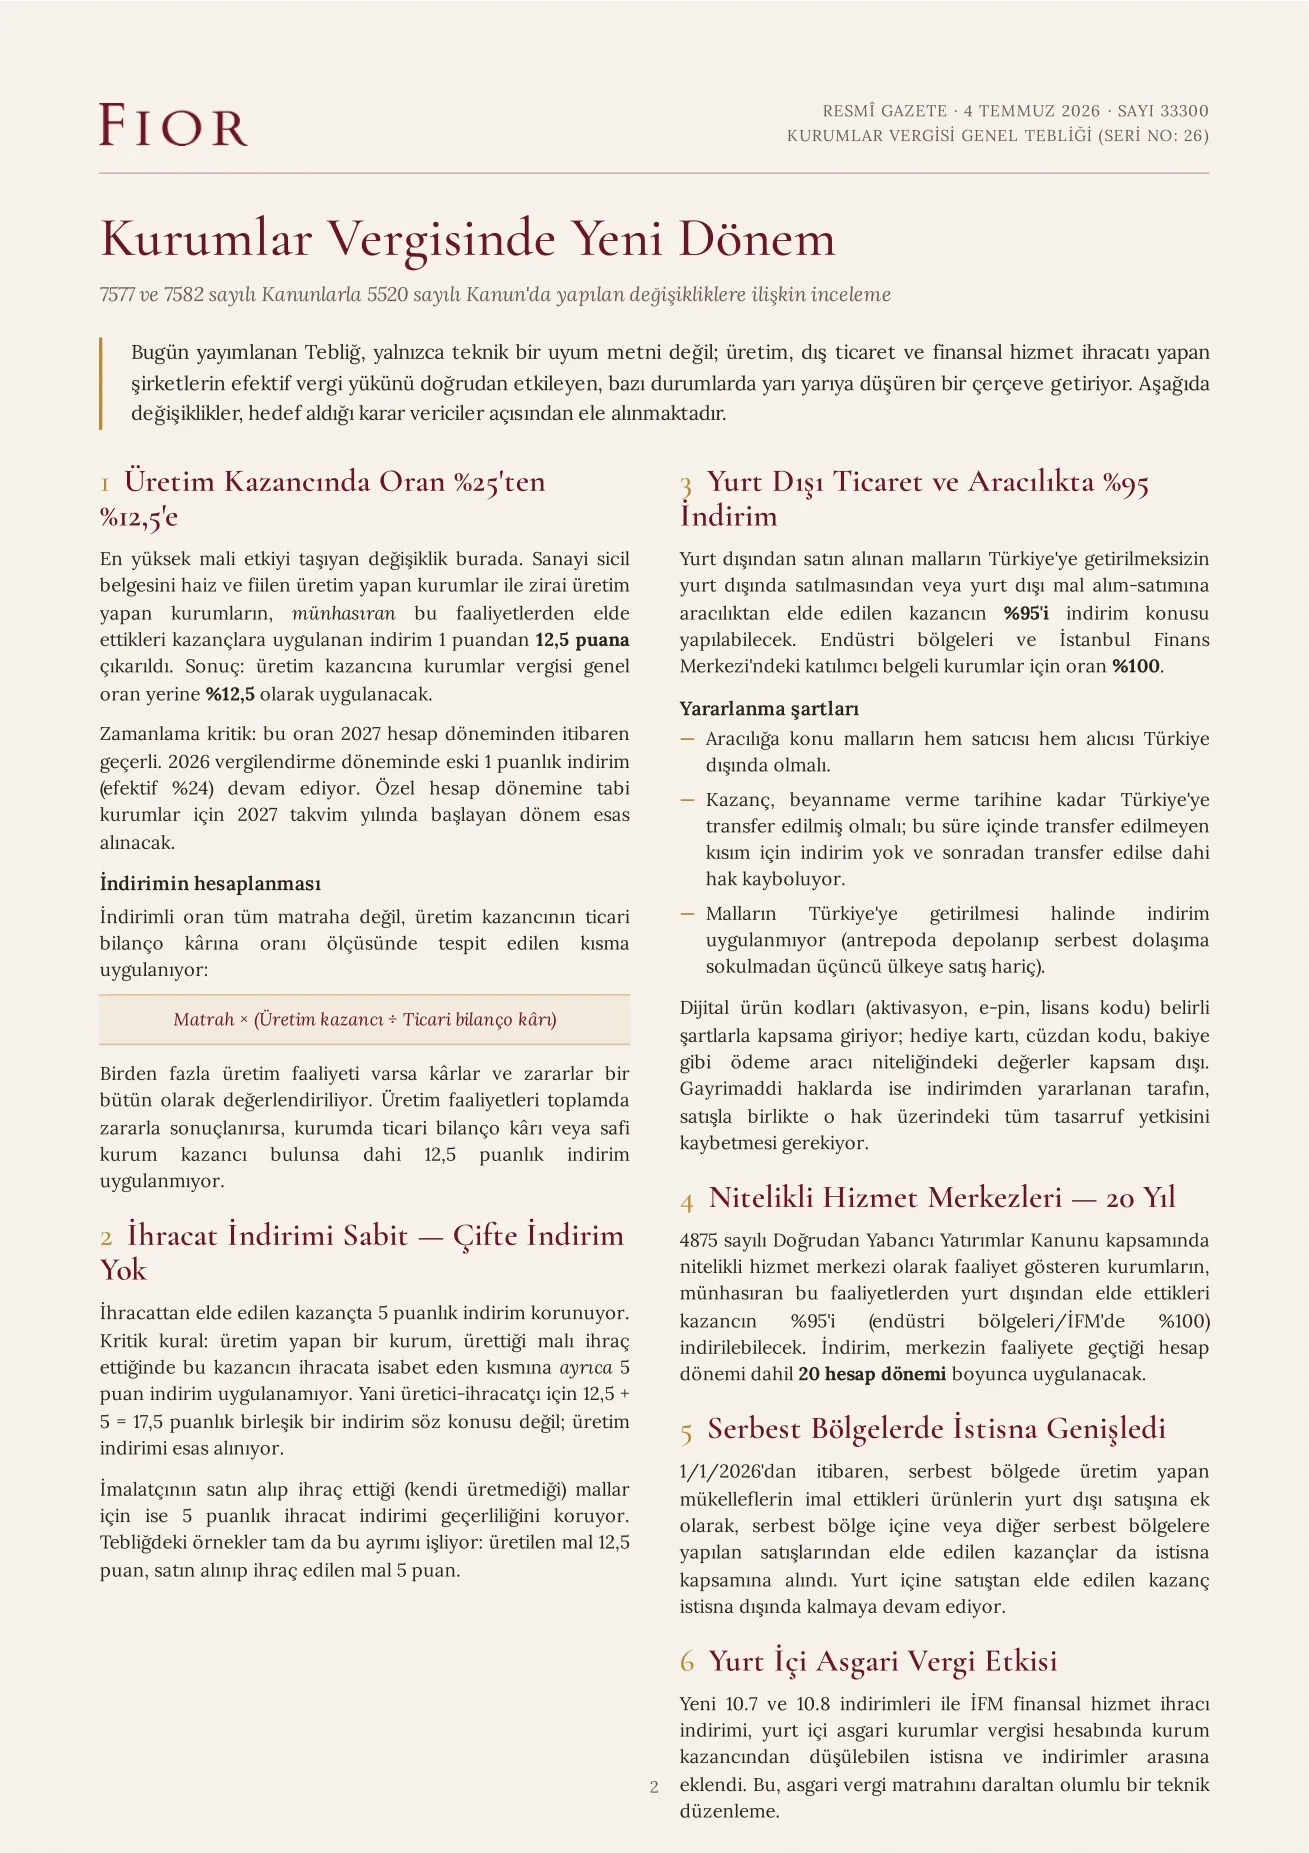
法人税一般通達(シリーズ26)は、2026年7月4日付官報(第33300号)に掲載されました。法律第7577号および第7582号による5520号法の改正手続を定める本文は、技術的な整合テキストではなく、製造、対外貿易、金融サービス輸出の税負担を直接 — 場合によっては半減させる — 枠組みです。
最もコストインパクトの大きい変更は製造所得です。工業登記を有し実際に製造する法人および農業生産を行う法人について、専らこれらの活動から得た所得に対する軽減が1ポイントから12.5ポイントへ引き上げられ、一般税率に代わり12.5%が適用されます。税率は2027事業年度から。2026年は従来の1ポイント軽減(実効24%)が続きます。軽減は課税標準全体ではなく、製造所得の商事貸借対照表利益に対する割合で適用され、製造活動が全体として損失であれば12.5ポイント軽減はありません。
輸出の5ポイント軽減は維持されますが、二重軽減はありません。製造輸出者は12.5+5を併用できず、製造軽減が優先します。仕入れて再輸出した貨物には5ポイントが残ります。国外で購入しトルコに持ち込まず国外で売却した貨物、および国外売買の仲介から得た所得の95%(工業地域およびイスタンブール金融センターでは100%)を控除でき、所得は申告期限までにトルコへ送金する必要があります。適格サービスセンターは国外所得の95%を20事業年度控除できます。2026年1月1日から、フリーゾーンで製造した貨物のゾーン内および他のフリーゾーンへの販売所得も免税対象です。
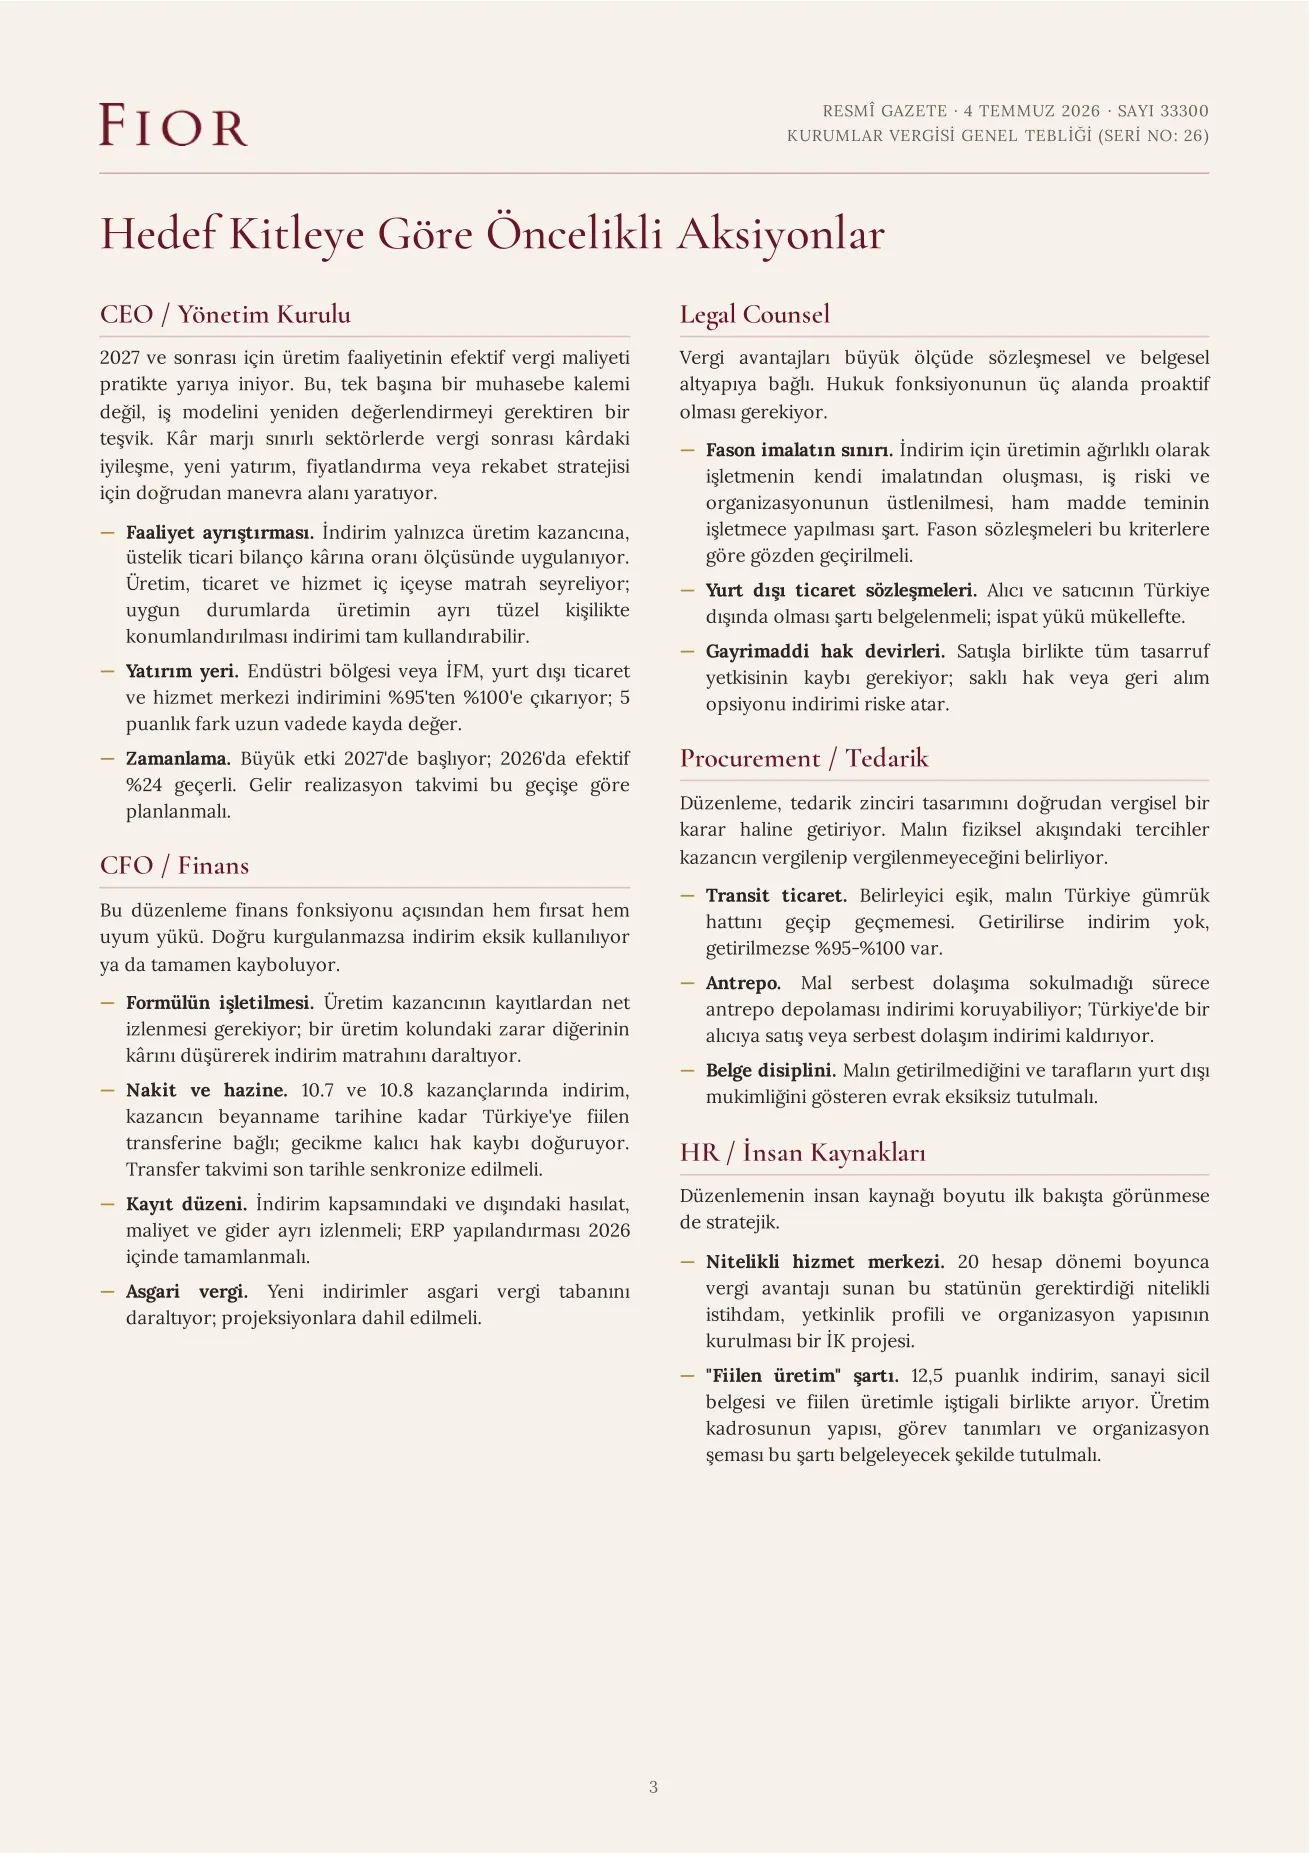
新たな10.7および10.8の控除とIFC金融サービス輸出控除は、国内最低法人税の計算で差し引ける免税・控除に加わりました。委託製造の境界、活動の切り分け、契約・証拠の規律、送金日程が、軽減を使えるかを決めます。検討は以下のとおりです。