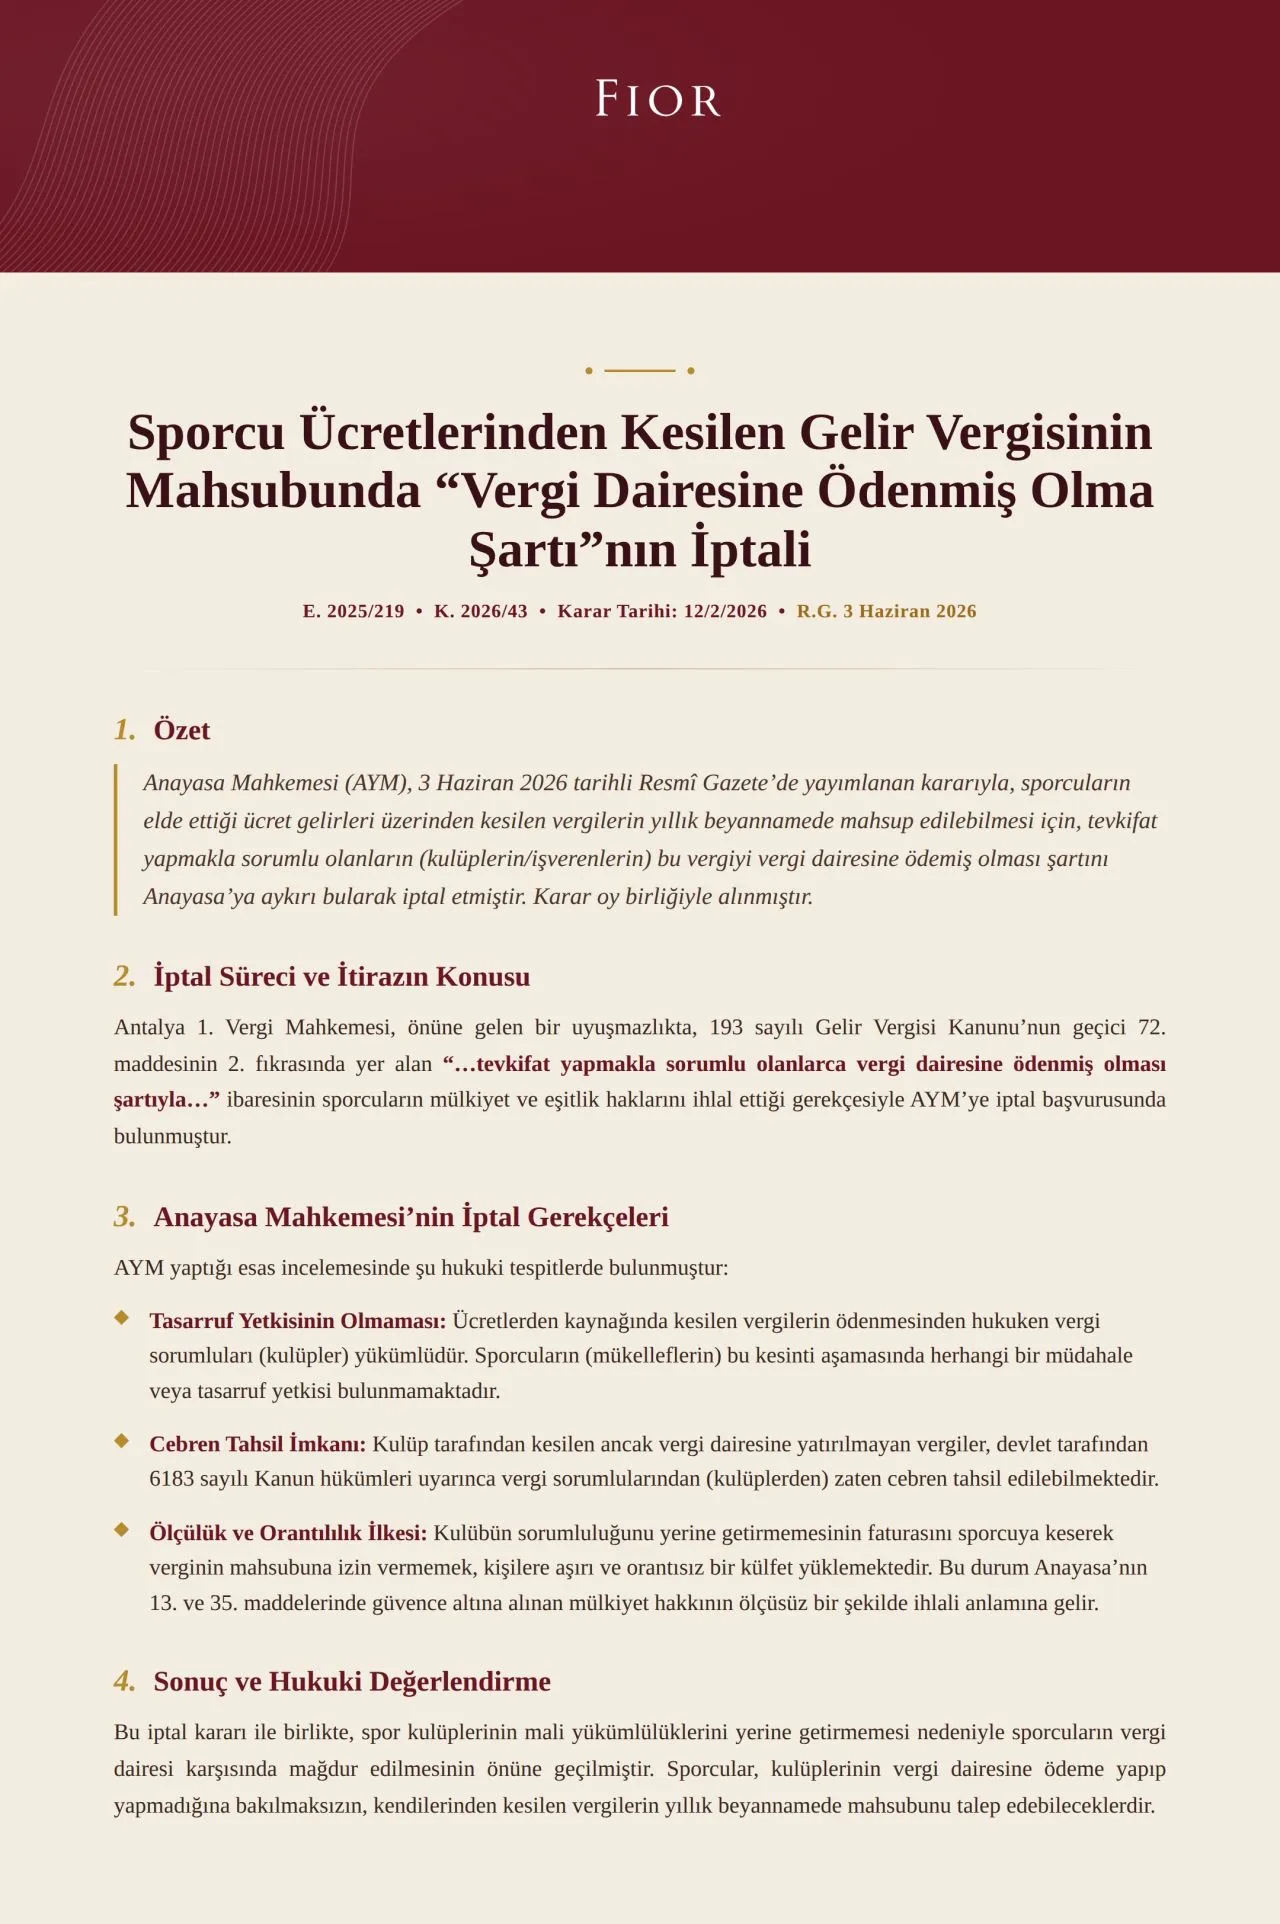
Anrechnung der von Sportlervergütungen einbehaltenen Einkommensteuer
Der Verfassungsgerichtshof (E. 2025/219, K. 2026/43) hat einstimmig die Voraussetzung aufgehoben, wonach die von der Vergütung der Sportler einbehaltene Steuer nur dann in der Erklärung angerechnet werden durfte, wenn die Steuer an das Finanzamt abgeführt worden war.
Die Begründung ist klar: Die Pflicht zur Abführung des Steuerabzugs liegt beim Verein; der Sportler hat in diesem Stadium keinerlei Verfügungsmacht. Der Staat kann die nicht gezahlte Steuer bereits zwangsweise beim Verein einziehen. Dem Sportler das Verschulden des Vereins aufzubürden, ist eine unverhältnismäßige Belastung des Eigentumsrechts.
Sportler können nun die Anrechnung der von ihnen einbehaltenen Steuern verlangen, auch wenn der Verein die Zahlung nicht geleistet hat.
Die vollständige Bewertung der Entscheidung teilen wir in der Abbildung.