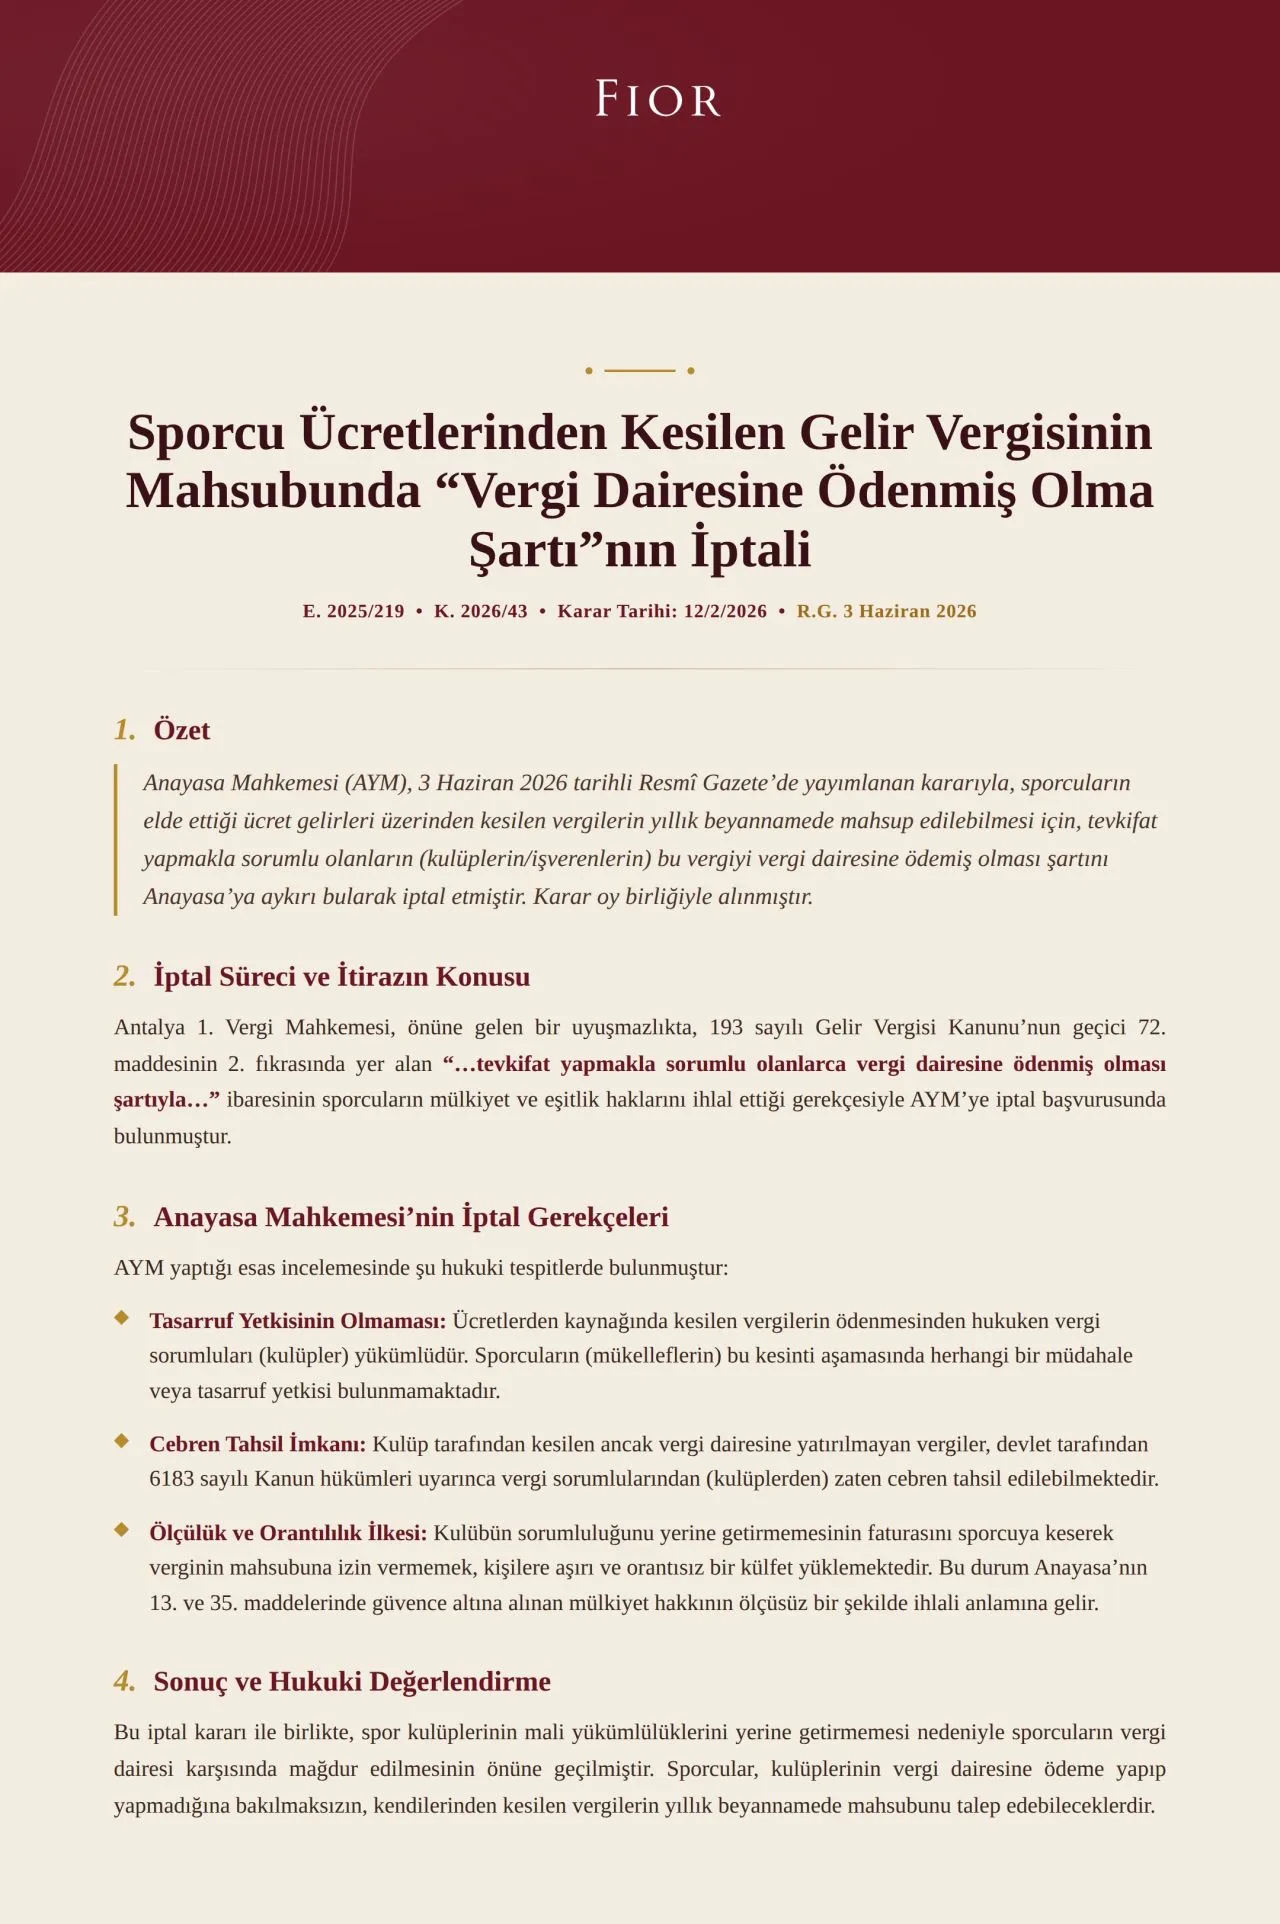
選手報酬から源泉徴収された所得税の控除
憲法裁判所(E. 2025/219、K. 2026/43)は、選手の報酬から源泉徴収された税を申告で控除するために求められていた「税務署への納付済みであること」という要件を、全会一致で取り消しました。
理由は明確です。源泉徴収税を納付する義務はクラブにあり、この段階で選手に処分権限はありません。国は、未納付の税をすでにクラブから強制徴収できます。クラブの過失を選手に負わせることは、財産権に対する均衡を欠いた負担です。
今後、選手は、クラブが納付していなくとも、自らから源泉徴収された税の控除を求めることができます。
決定の全面的な評価は、図版で共有しています。